Un impatto importante si avrà sulla valutazione dell'attuale portafoglio immobili delle banche. Se per i nuovi prestiti le banche potranno richiedere una EPC e calcolare eventuali costi di ristrutturazione, per i mutui in essere, anche con EPC, non sarà facile valutare l'investimento necessario affinché raggiunga la prestazione energetica minima richiesta.
Poiché la maggior parte dei Paesi ha una percentuale piuttosto bassa del proprio parco immobiliare con un EPC, sarà una sfida per le banche stabilire una valutazione realistica. Logico prevedere che dovranno affidarsi a deleghe e a fornitori esterni per stimare le prestazioni energetiche e i costi di ristrutturazione, con un aumento dei costi che si rifletterà probabilmente sui costi del prestito.
Un altro punto riguarda gli edifici storici. Il nuovo EPBD consente agli Stati membri di escludere determinati edifici dall'EPC e dai requisiti minimi di prestazione energetica, per proteggere la loro integrità. Questo però potrà provocare una notevole svalutazione degli edifici storici.
Pertanto, nei portafogli di alcune banche – quelle con un'ampia quota di edifici esclusi EPBD - potrebbe aumentare il rischio di avere attività incagliate.
Passiamo ai rischi climatici. Prevedendosi che le situazioni di rischio climatico (inondazioni, marciume delle fondamenta, incendi, solo per citarne alcuni) si intensificheranno nel prossimo decennio, le istituzioni finanziarie dovranno affrontare la transizione verso un portafoglio più sostenibile rendendolo anche più resistente ai cambiamenti climatici.
La revisione EPBD aprirà un nuovo mercato di prestiti e prodotti di ristrutturazione per gli istituti finanziari
Al netto di queste oggettive difficoltà di adattamento alle nuove normative, la previsione degli analisti è chiara: questa direttiva aprirà un nuovo mercato di prestiti e prodotti di ristrutturazione.
La domanda prevista per gli aggiornamenti energetici aumenterà.
Per le banche sarà un'opportunità di progettare nuovi prodotti per accogliere adeguatamente questa domanda.
ING riconosce, d’altro canto, che sarà fondamentale consentire a tutti i proprietari di abitazione di accedere ai mezzi finanziari necessari, perché la transizione non assuma caratteri di disparità e di non giustizia sul piano sociale.
In conclusione. L’impatto effettivo in termini quantitativi della revisione della direttiva EPBD sull’attività di concessione dei prestiti degli istituti finanziari è ancora difficile da valutare esattamente. Tuttavia, la previsione è che l'attuazione di rigorosi requisiti minimi di prestazione energetica inneschi, oltre ad un tasso di ristrutturazione più elevato, anche una graduale attuazione di un premio per gli edifici ad alta efficienza energetica sul mercato immobiliare.
E per i proprietari di case?
Per la categoria dei proprietari, siano essi piccoli o grandi, ci sono almeno due aspetti rilevanti da considerare.
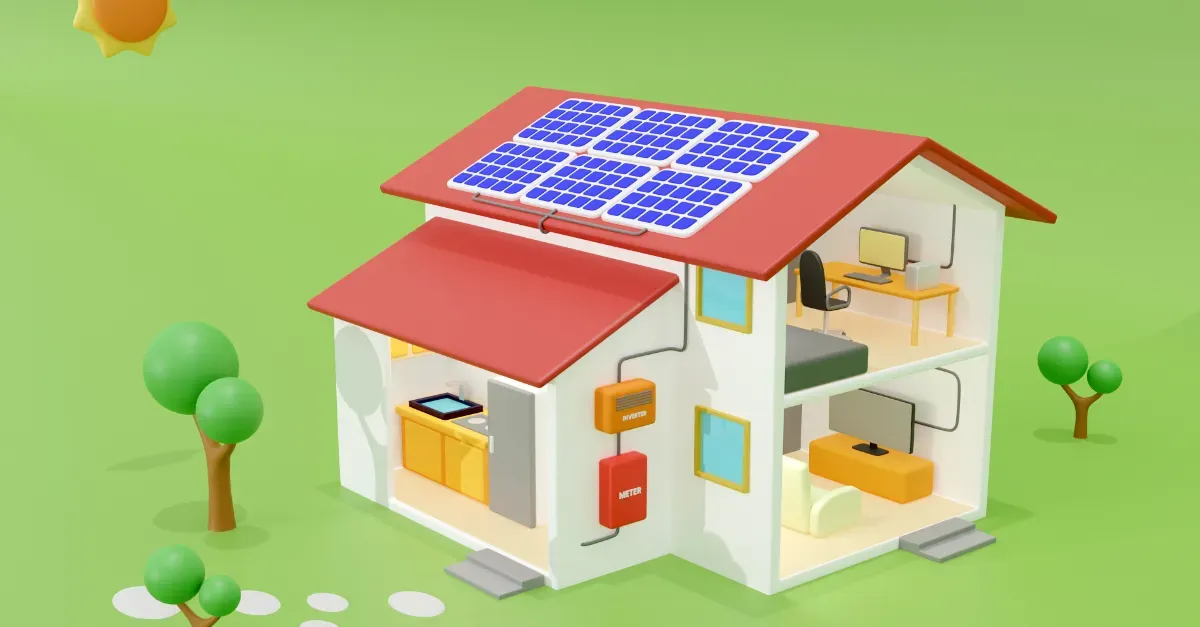
Il primo è la complessità della procedura. Infatti, saranno necessarie molte informazioni per comprendere e stimare i requisiti di ristrutturazione e normativi.
Il secondo è costituito dalla liquidità necessaria per ottemperare alla nuova policy.
In questo senso la conclusione del report di ING individua nuovi spazi per l’attività delle istituzioni finanziarie. Le banche infatti dovranno svolgere un ruolo in entrambi questi aspetti: raggruppando informazioni adeguate per i loro clienti, e progettando prodotti di prestito innovativi per promuovere questa importante attività di ristrutturazione senza lasciare fuori una potenziale, ampia fetta di utenti con capacità economiche limitate.